
預付型交易和資融分期哪個比較安全?買課程前先看這幾點
買健身、美容或課程前,預付型交易、信用卡、資融分期哪個比較安全?本文整理服務中斷時的止付、退費與申訴風險。
適合遇到生活消費、勞權、標示、廣告、職安、交通或機車環保問題,想先釐清流程與證據的人。
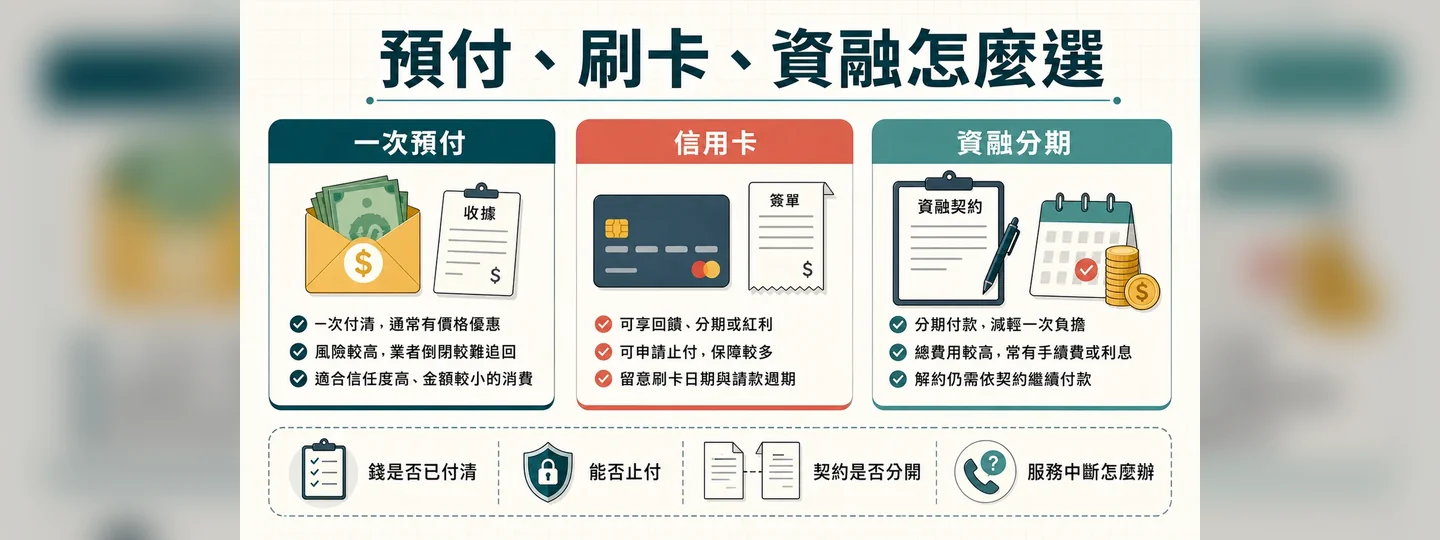
直接回答:新北消保官鍾佳儒在《媒角抵加》訪談中談到,預付型交易遇到業者倒閉或服務中斷時,付款方式會影響後續處理難度。鍾佳儒提到,信用卡相對有爭議款處理機制;現金預付折扣看起來誘人,但一旦錢已經交出去,後面要處理就困難很多。
健身房、美容課程、語言課、才藝班,業務常會給你三種選擇:一次付清比較便宜、信用卡可以分期、也可以辦資融分期。簽下去以前,先不要只看月付多少。你真正要看的,是錢有沒有一次出去、服務中斷時能不能止付、契約對象到底是店家、銀行,還是資融公司。
重點摘要
- 一次預付最簡單,但服務中斷時,錢可能已經全到業者手上,追討難度較高。
- 信用卡不是直接退費工具,但若符合爭議款條件,還有向發卡銀行提出處理的機會。
- 資融分期不是單純「分期付款」,常牽涉另一份貸款或消費借貸契約。
- 店家倒閉,不代表所有貸款都能自動停止;要看契約是否連動與證明文件。
- 簽約前至少要問:誰收錢、誰提供服務、誰放款、服務中斷時找誰。
三種付款方式差在哪?
| 付款方式 | 看起來的好處 | 主要風險 | 服務中斷時先找誰 |
|---|---|---|---|
| 一次預付現金或轉帳 | 折扣通常最大,交易簡單 | 錢已經全出去,業者倒閉後較難追回 | 業者、消費申訴、調解或法律途徑 |
| 信用卡一次刷或分期 | 有帳單紀錄,可能有爭議款處理機制 | 能否退刷要看證明與期限 | 業者、發卡銀行、消費申訴 |
| 信用卡按月授權扣款 | 還沒扣的月份可能較容易處理 | 要看你是否已書面終止,業者是否通知銀行 | 業者、發卡銀行 |
| 資融分期或消費借貸 | 月付較低,錢未必一次由你付清 | 可能是另一份貸款契約,解約不一定等於停繳 | 業者、資融公司或貸款機構、消費申訴 |
| 銀行貸款買服務 | 金額較大時容易成交 | 貸款契約可能獨立存在,不能自行停繳 | 銀行、業者、必要時金融申訴或法律諮詢 |
一次預付:折扣越漂亮,越要問服務中斷怎麼辦
一次付現、轉帳或儲值,最常見的說法是「今天付比較便宜」。有些折扣是真的優惠,有些則是把風險提前放到你身上。
你要問的不是「有沒有打折」,而是「如果服務沒提供完,剩下的錢怎麼算」。契約裡應該看得到服務內容、堂數或期間、退費計算、終止契約、業者停業或服務中斷時的處理方式。若只是收據上寫一個金額,沒有完整契約,後面要談退費會很辛苦。
鍾佳儒在訪談中也提醒,高折扣常伴隨高風險。這句話放在預付型交易很直白:折扣是當下的,風險是之後才會出現。
信用卡:有爭議款機制,但不等於必然退費
信用卡的優點,是交易紀錄清楚,也可能有爭議款處理機制。行政院消費者保護會在補習班倒閉相關說明中提到,若以信用卡繳費,補習班倒閉致服務未提供時,消費者可向發卡銀行申請暫停付款;若有未獲提供服務的比例,也可依條件申請發卡銀行處理。
但這裡不能寫成「刷卡一定安全」。發卡銀行會看你的契約、收據、服務未提供證明、申請時間、交易型態,以及是否符合信用卡組織的爭議帳款規則。你要做的是把資料留好,而不是等店家關門後才找不到契約。
資融分期:月付低,不代表風險低
資融分期最容易讓人誤會。業務可能說:「你不用一次付,月付幾千就好。」聽起來壓力變小,但你可能同時簽了服務契約和另一份分期或借貸文件。
如果業者服務確定無法提供,資融業者是否要停止扣款,要看契約設計、資融公司和業者關係、服務中斷證明、你是否已提出終止或止付申請。消保會也提醒,若是向銀行貸款購買預付型商品或服務,商店倒閉並不當然代表消費者可以拒絕還款;若銀行與商店有合作或共同推廣關係,且商品或服務未提供,才可能依文件主張停止繼續付款。
另外,部分融資租賃業務已被主管機關公告納入金融消費者保護法適用範圍,相關爭議可能循金融消費評議中心處理。但這不等於所有資融分期都能用同一條路解決。要看業者是否在適用範圍、爭議發生時間、契約類型與個案事實。
先判斷你真正簽的是什麼
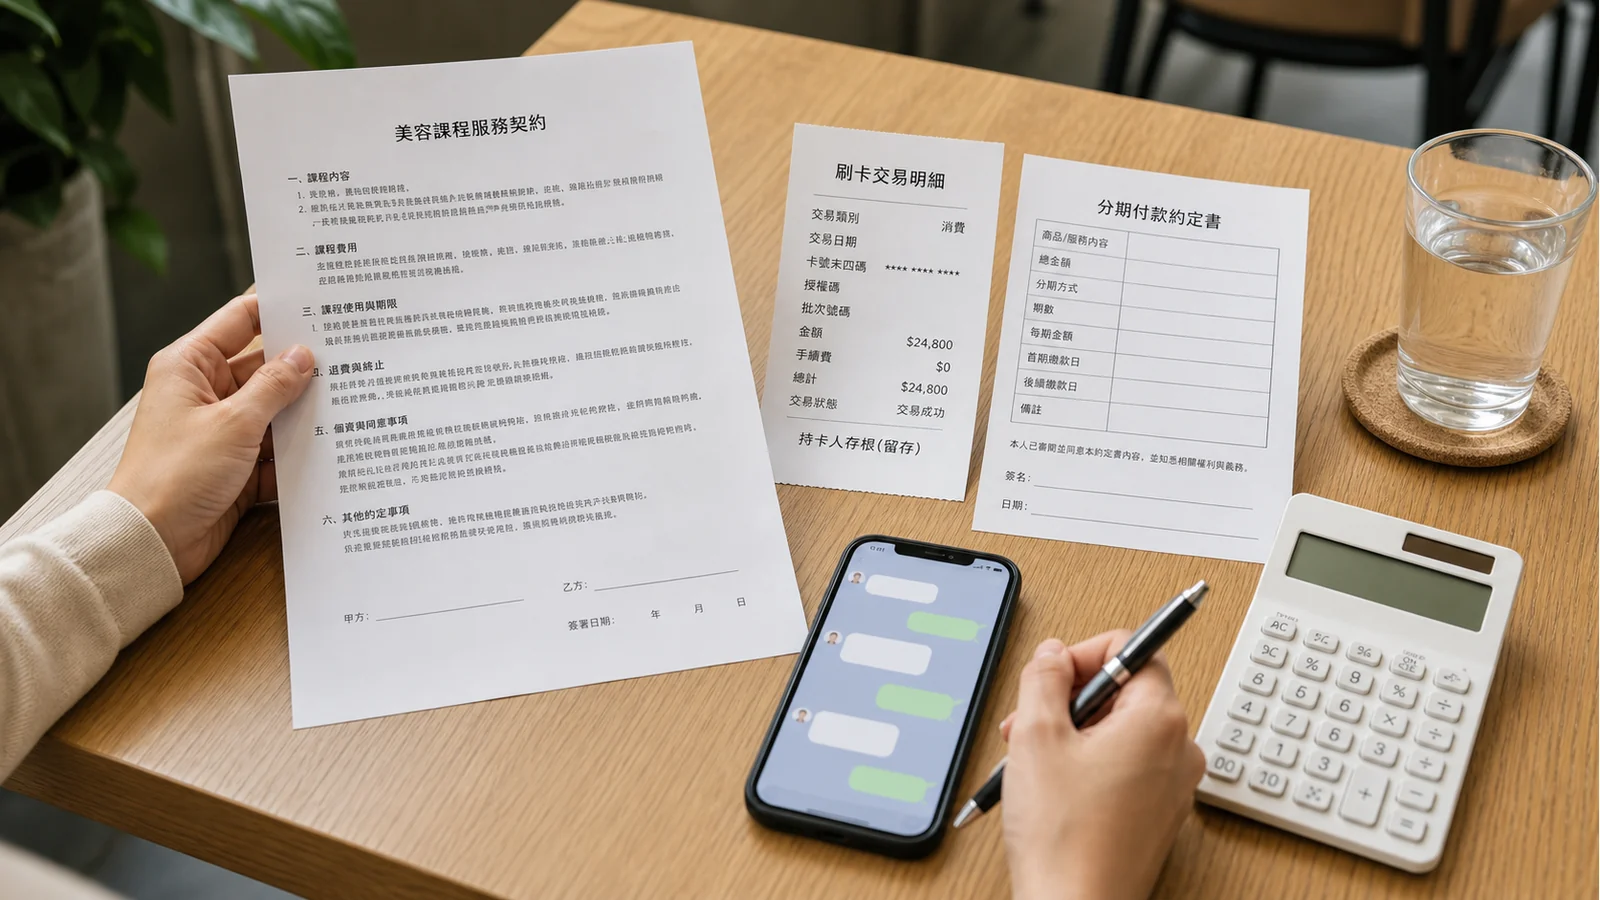
收到合約時,請不要只看月付金額。把文件攤開,先分成三疊。
第一疊是服務契約:誰要提供什麼服務、期間多久、幾堂課、怎麼退費。第二疊是付款文件:刷卡單、轉帳紀錄、收據、發票。第三疊是分期或借貸文件:你是不是向另一家公司或銀行借錢、每期要付多少、違約會怎麼處理。
如果業務說「只是分期」,但文件上出現貸款、消費借貸、融資、債權讓與、分期付款約定書,就不要只當成一般刷卡分期。這些字會影響服務中斷時你能找誰。
簽約前,先問這張表
| 你要問的問題 | 問誰 | 為什麼重要 | 要留下什麼 |
|---|---|---|---|
| 錢是一次給店家,還是分期撥款? | 業者、資融公司 | 影響服務中斷時能不能止付 | 契約、付款說明、對話紀錄 |
| 這是信用卡分期,還是資融分期? | 業者、銀行或資融公司 | 兩者處理對象不同 | 刷卡單、分期約定書 |
| 解約後,誰負責通知停止扣款? | 業者、銀行、資融公司 | 只跟櫃台說不一定有效 | 書面終止通知、回覆紀錄 |
| 店家倒閉或停課,剩餘服務怎麼算? | 業者 | 決定退費、補課或申訴內容 | 退費條款、履約保障說明 |
| 分期文件和服務契約是否連動? | 資融公司、銀行 | 影響能否主張停止後續付款 | 契約條款、合作說明 |
| 發生爭議時要找誰? | 業者、銀行、資融公司 | 避免每一方都叫你找別人 | 客服窗口、申訴方式 |
已經簽了,服務卻出問題怎麼辦?
先不要只傳一句「我要停繳」。把資料排好:服務契約、付款紀錄、分期或貸款文件、業者停業或未提供服務證明、你已經使用多少、剩餘多少、你何時通知業者。
如果是信用卡,向發卡銀行詢問爭議款或暫停付款需要哪些資料。若是資融分期或消費借貸,向資融公司或貸款機構提出書面說明,問清楚是否可申請停止後續扣款。若業者、銀行或資融公司互相推,則把所有回覆整理起來,再依消費爭議或金融消費爭議管道處理。
金額已經超過你能自行承擔的範圍、已經逾期、收到催繳或牽涉借款變現時,不要只等客服回覆。這時候可以同步找消保官、金融消費評議中心、法律扶助或律師諮詢。
最容易搞錯的三件事
1. 分期不等於比較安全
分期只代表你分次付款。它可能是信用卡分期,也可能是另一份資融或貸款契約。安全不安全,要看服務中斷時能不能停止後續付款,以及契約是否連動。
2. 店家倒閉不等於貸款會自動停掉
如果你另外向銀行或資融公司借款,貸款契約可能仍然存在。能不能停止繳款,要看官方規範、契約、合作關係和證明文件,不要自己單方面停繳到變成信用問題。
3. 高折扣不是免費的好處
現金預付、一次付清、儲值大包課,常用折扣吸引你。折扣是真的,但風險也是真的。你要問清楚:服務沒有提供完時,錢怎麼回來。
常見問題
預付型交易一定不要碰嗎?
不一定。金額小、服務期間短、業者穩定、契約清楚時,預付不一定有問題。風險在於金額大、期間長、服務尚未提供完,錢卻已經一次交出去。
信用卡付款都能退刷嗎?
不一定。信用卡有爭議款處理機制,但是否成立要看交易型態、證明文件、申請時間與信用卡組織規則。簽約、收據、未提供服務證明都要留。
資融分期是不是比現金預付安全?
不一定。資融分期的好處是款項可能分期處理,但它也可能是一份獨立分期或借貸契約。服務中斷時能不能止付,要看契約、證明和資融公司處理。
店家倒閉,我可以自己停繳分期嗎?
不要自行停繳。先確認你簽的是信用卡分期、資融分期還是銀行貸款,再用書面向銀行或資融公司提出服務未提供證明,詢問止付或爭議處理方式。
簽約前最重要要問哪一句?
問:「如果服務沒有提供完,剩下的錢誰退、誰停扣、我要向誰申訴?」對方如果講不清楚,就先不要簽。
參考來源
- 行政院消費者保護會:補習班中途倒閉,消費者權益如何保障?
- 行政院消費者保護會:向銀行貸款購買預付型商品或服務,商店倒閉無法繼續商品或服務,可以拒絕還款嗎?
- 財團法人金融消費評議中心:融資租賃業專區
- 金融監督管理委員會:融資租賃公司納入金融消費者保護法適用範圍
- 行政院消費者保護會:消費爭議處理程序
- 《媒角抵加》訪談:新北消保官鍾佳儒談預付型交易、信用卡、資融分期與服務業倒閉處理難度
- 媒角抵加 YouTube Shorts:融資分期止付機制預付型交易較安全

