
電商商品怎麼定價才有利潤?售價、毛利、廣告費與損益兩平計算
商品售價不是最後賺到的錢。從一張訂單扣除六筆變動成本,再計算每月固定開銷需要多少訂單支付。
電商商品售價要扣除製造、包裝、通路、物流、廣告與退貨成本。用一千元商品試算毛利,並算出每月損益兩平需要多少訂單。
適合正在決定商品售價、安排首批生產、投放廣告或規劃促銷的電商經營者。
直接回答
電商商品定價要同時檢查兩件事:顧客是否願意付這個價格,以及售價扣除每張訂單的製造、包裝、通路、物流、廣告與退貨成本後,還剩多少錢支付每月固定開銷。每月固定開銷除以一張訂單留下的金額,就是損益兩平需要完成的訂單數。
重點摘要
- 營業額是顧客支付的總金額,不等於公司賺到的錢。
- 商品毛利通常先扣商品成本;電商還要繼續扣除通路、金流、物流、廣告與退貨等費用。
- 成本乘上固定倍數,無法單獨回答顧客願不願意買,也無法確認促銷後是否還有利潤。
- 生產數量增加可能降低單件製造成本,首批貨款與未售庫存也會一起增加。
- 每次折扣、免運或廣告活動上線前,都要重新計算一張訂單留下多少錢。
營業額、毛利與最後留下的錢差在哪裡
顧客支付一千元,公司後台會增加一千元營業額。這筆數字尚未扣除商品與交付訂單需要支付的費用。
先扣掉商品製造與包裝成本,得到商品毛利。電商訂單還可能產生平台抽成、金流處理、運費補貼、廣告、退貨、瑕疵補寄與客服處理等費用。這些費用扣除後剩下的金額,在管理會計中可用「貢獻毛利」理解,也就是這張訂單可以拿來支付固定開銷的錢。
固定開銷不會因今天多一張或少一張訂單就立即消失,例如正職薪資、倉租、系統訂閱、記帳與辦公室費用。所有訂單貢獻的金額合計超過每月固定開銷後,公司才開始產生營業利潤。
| 數字 | 計算方式 | 可以回答的問題 |
|---|---|---|
| 營業額 | 售價乘以成交數量 | 顧客總共付了多少錢 |
| 商品毛利 | 營業額減商品與包裝成本 | 商品本身留下多少空間 |
| 每張訂單可支應固定開銷的金額 | 再扣通路、金流、物流、廣告、退貨等變動成本 | 每增加一張訂單,可以負擔多少公司開銷 |
| 營業利潤 | 所有訂單留下的金額減每月固定開銷 | 這個月的營運是否產生利潤 |
售價一千元,一張訂單實際留下多少
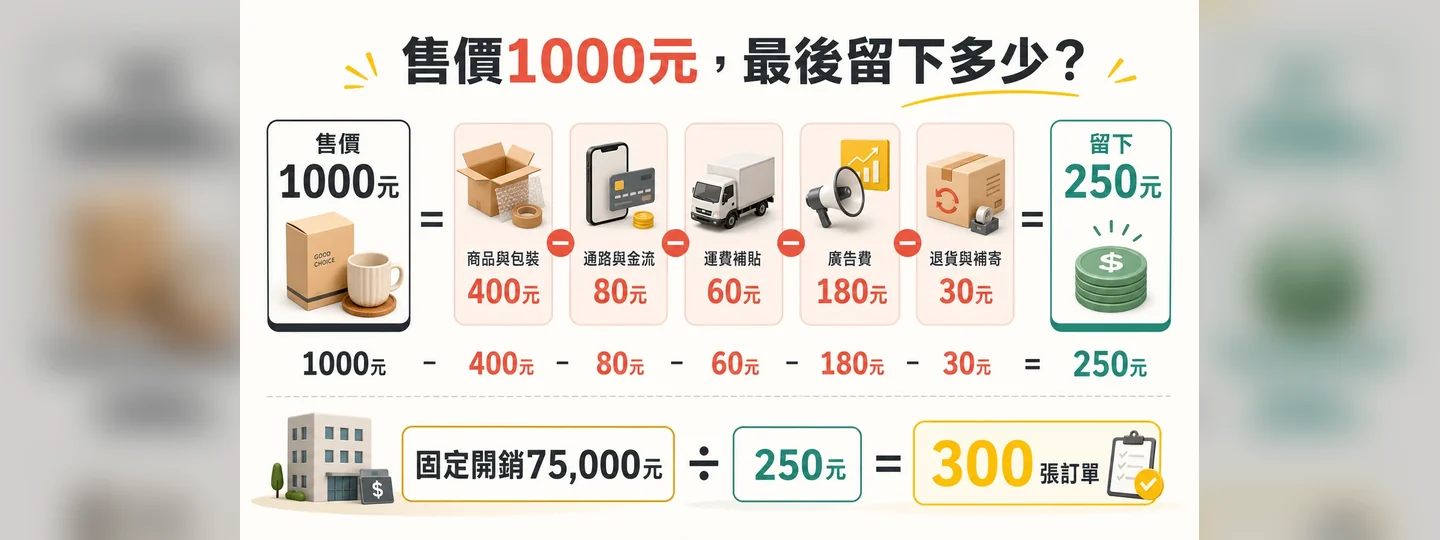
某項商品售價一千元,商品與包裝成本四百元。品牌自行負擔六十元運費,通路與金流費合計八十元,取得一張訂單平均花一百八十元廣告費,並依過去退貨、瑕疵與補寄紀錄,每張訂單預留三十元。
| 一張訂單 | 金額 |
|---|---|
| 商品售價 | 1,000元 |
| 商品與包裝 | -400元 |
| 通路與金流 | -80元 |
| 運費補貼 | -60元 |
| 廣告取得訂單 | -180元 |
| 退貨、瑕疵與補寄準備 | -30元 |
| 可支應固定開銷的金額 | 250元 |
後台顯示一千元營業額,這張訂單實際能支應薪資、倉租與系統費的金額是二百五十元。公司每月固定開銷若為七萬五千元,需要三百張同樣條件的訂單才能打平。
這組計算也能找出定價問題。若顧客只願意支付八百元,而每張訂單成本無法降低,商品可能不適合目前的規格、通路或廣告方式。直接把售價調高也未必能解決,顧客必須先認為商品帶來的價值值得這個價格。Business Horizons的定價研究指出,只用成本加成容易忽略顧客與競爭條件;貢獻毛利能協助公司判斷價格變動對獲利的影響。
做折扣與免運後,為什麼要賣更多才打平
前一個例子若打九折,售價從一千元降為九百元,其他成本暫時不變,每張訂單可支應固定開銷的金額會從二百五十元降到一百五十元。
| 銷售條件 | 原價 | 九折 |
|---|---|---|
| 顧客支付 | 1,000元 | 900元 |
| 每張訂單成本合計 | 750元 | 750元 |
| 可支應固定開銷的金額 | 250元 | 150元 |
| 支付每月75,000元固定開銷所需訂單 | 300張 | 500張 |
九折後每張訂單少留一百元,公司要從三百張增加到五百張訂單,才能支付相同的固定開銷。訂單數增加後,包貨、客服與庫存也要承接更多工作。
免運活動的算法相同。原本由顧客支付的運費改由品牌負擔,就把品牌增加的物流支出列入每張訂單成本。折扣與免運同時使用時,兩筆都要扣,不能只看活動後營業額有沒有上升。
Harvard Business School介紹的損益兩平分析,也把固定支出、變動支出、價格調整與新產品投入放在同一套判斷裡。促銷預估若只計算可能增加多少訂單,沒有計算每張訂單少留下多少錢,營業額上升仍可能讓公司需要更多現金周轉。
首批做兩百個,單件成本為什麼降不下來
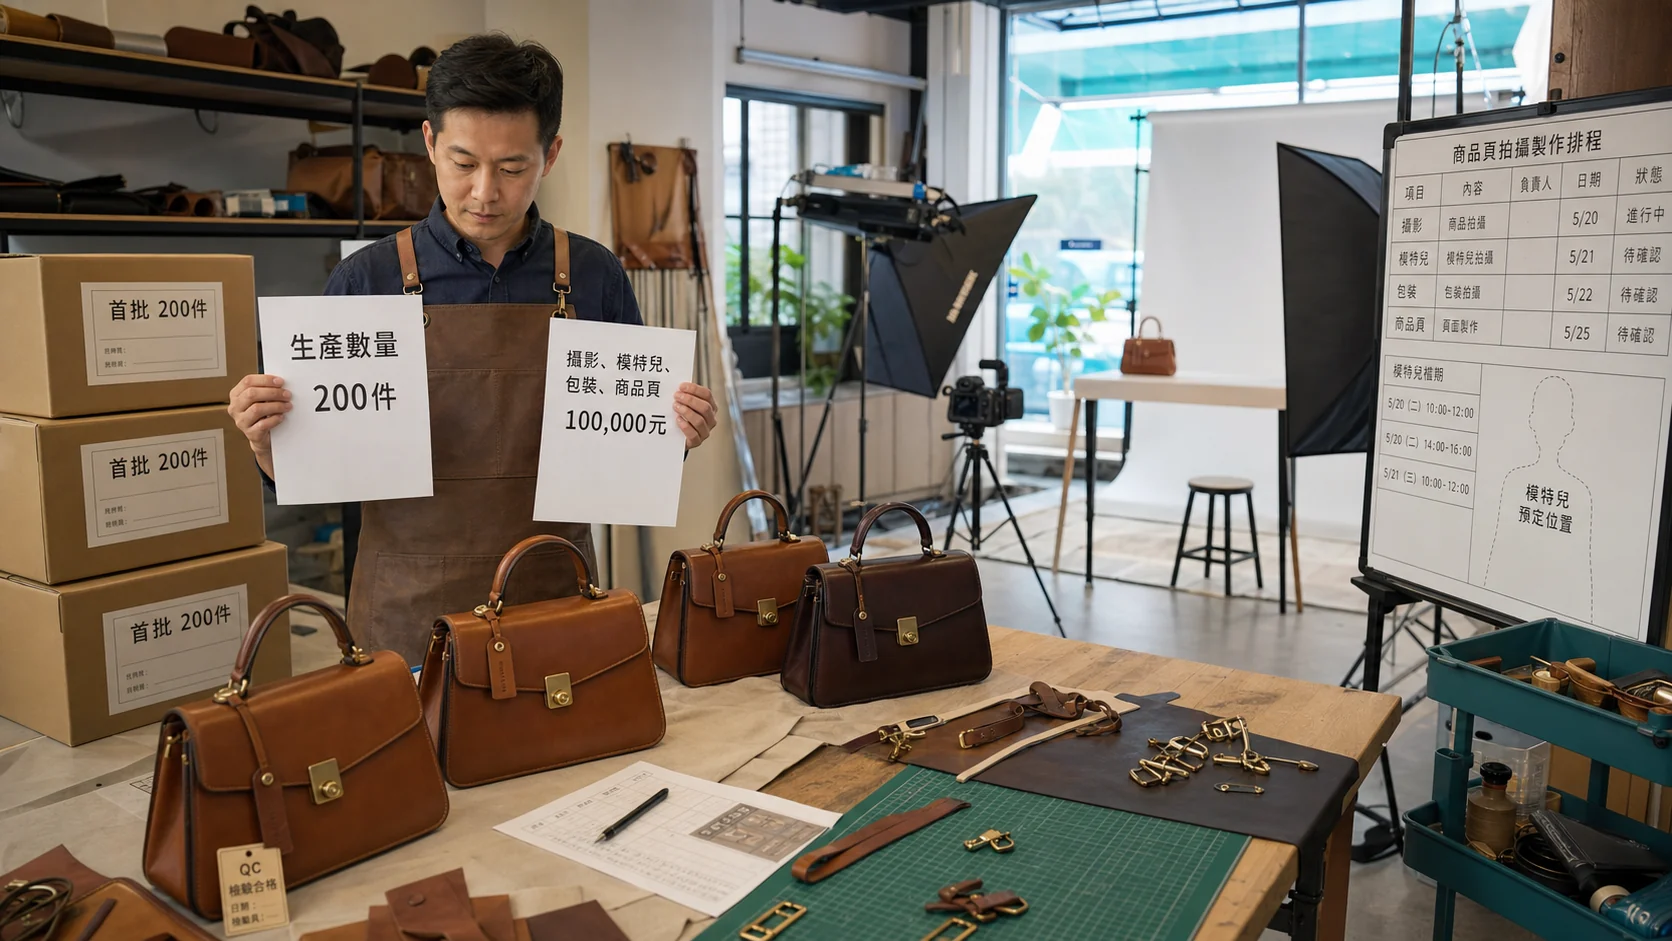
曉創意創辦人兼設計總監、揪吉設計師林馬克曾在媒角抵加網路節目中談到第一款皮革包。他當時只生產兩百個,工廠承接少量訂單的意願較低,單件製造成本也較高。商品還需要攝影、模特兒、包裝與廣告,這些支出只能由兩百個商品分攤。
假設商品攝影、模特兒與頁面製作合計十萬元:
| 生產數量 | 每件分攤的前期製作費 |
|---|---|
| 200件 | 500元 |
| 500件 | 200元 |
| 1,000件 | 100元 |
數量增加後,每件分攤的製作費下降,工廠報價也可能改變。但是一千件需要支付的總貨款高於兩百件,剩餘庫存也要由品牌保管。單件成本下降,不代表整體風險同步下降。
林馬克在開發揪吉商品時也遇過另一種成本問題。3D列印打樣完成後,實際開模仍因造型倒勾而需要調整模具;若只拿概念圖募資,沒有先完成實體打樣與工廠估價,募資金額可能低於量產與交貨所需成本。
生產數量增加前,先算要賣掉多少庫存
比較供應商報價時,不要只看單件價格。把每一種生產數量需要先支付的總貨款、倉儲、銷售時間與未售處理方式列在同一張表上。
| 要問供應商與自己 | 要取得的答案 |
|---|---|
| 最低生產量是多少 | 少於這個數量是否不接單或提高單價 |
| 兩百、五百、一千件各報多少 | 單件價格與總貨款分別是多少 |
| 訂金與尾款何時支付 | 商品賣出前要先準備多少現金 |
| 打樣、開模與包裝是否另計 | 哪些費用不在單件報價裡 |
| 補貨需要多久 | 庫存降到多少時必須追加 |
| 商品可以保存多久 | 過季、過期或規格剩餘會造成什麼損失 |
| 賣不完如何處理 | 是否能改組合、換通路、退料或折價 |
接著計算第一批至少要賣掉多少件,才能收回製造、攝影、包裝與上市支出。若計算結果要求短時間內賣掉大部分庫存,而品牌尚未取得訂單或顧客名單,降低的單件成本可能換來更高的現金壓力。
高價商品不一定要獨自負責第一筆訂單
電商阿姐曾以檜木商品說明商品組合:顧客第一次接觸品牌時,可以先看到較容易理解、金額較低的入門選項;使用後有再次購買需求的商品負責回購;高價核心商品則在顧客已理解品牌與商品差異後承接訂單。
商品不需要為了增加數量而隨意擴充。每一項都要回答一個明確工作:吸引第一次購買、提高一張訂單的金額、帶來再次購買,或貢獻主要利潤。
| 商品角色 | 經營者要檢查的數字 |
|---|---|
| 入門商品 | 第一次購買比例、是否帶來第二次訂單 |
| 日常或補充商品 | 再次購買間隔、回購率、客服提醒成本 |
| 組合商品 | 平均訂單金額、折扣後每組留下多少錢 |
| 核心商品 | 每件可支應固定開銷的金額、成交所需廣告費 |
Harvard Business School對早期新創的研究將顧客終身價值與顧客取得成本列為需要理解的財務指標。若顧客只買一次,品牌可以承受的廣告費通常較少;顧客會再次購買時,經營者仍要用實際回購資料計算,不能先把尚未發生的訂單當成收入。
每月要賣幾件才不會虧
損益兩平訂單數可以用兩個步驟完成。
第一步:算出每張訂單可支應固定開銷的金額
商品實收金額-商品與包裝-通路與金流-物流補貼-廣告費-退貨與補寄=每張訂單可支應固定開銷的金額
第二步:計算每月至少需要多少訂單
每月固定開銷÷每張訂單可支應固定開銷的金額=損益兩平訂單數
若每月固定開銷七萬五千元,每張訂單留下二百五十元,七萬五千除以二百五十,結果是三百張訂單。
算出三百張後還要繼續檢查:目前每月有多少訪客、多少人完成購買、取得一張訂單平均花多少廣告費、庫存能否供應三百張,以及現有人力一天能出幾張訂單。計算得到的數量若遠高於現有流量與產能,問題可能出在售價、成本、廣告方式或每月固定開銷,不能只要求團隊多賣。
定價前要填的十二個數字
| 項目 | 目前數字 | 資料從哪裡找 |
|---|---|---|
| 商品售價 | 官網、通路或預定售價 | |
| 商品製造成本 | 供應商報價與採購單 | |
| 包裝與耗材 | 紙箱、填充、貼紙與出貨耗材單價 | |
| 通路費 | 合約與平台後台帳單 | |
| 金流費 | 金流合約與月結單 | |
| 品牌負擔的物流 | 物流帳單減顧客實付運費 | |
| 每張訂單廣告費 | 廣告支出除以廣告帶來的訂單數 | |
| 退貨、瑕疵與補寄 | 過去訂單與客服紀錄 | |
| 每張訂單留下的金額 | 依前述公式計算 | |
| 每月固定開銷 | 薪資、倉租、系統、記帳與辦公費用 | |
| 損益兩平訂單數 | 固定開銷除以每張訂單留下的金額 | |
| 首批生產現金 | 訂金、尾款、開模、包裝與運費付款時間 |
沒有歷史廣告費或退貨資料時,先用一段明確期間與金額測試,並記錄每張訂單的來源、退貨與補寄。取得資料後再更新試算,不要讓空白欄位自動變成零元。
常見問題
商品成本應該占售價多少才合理?
先取得顧客願付價格,再扣除商品、通路、物流、廣告與退貨成本,確認剩餘金額能否支付固定開銷。商品類別、通路、回購與交付方式不同,不能只靠一個固定成本比例定價。
自己包貨與回客服,需要計算人力成本嗎?
需要。先記錄每週實際花費時間,以及訂單增加後是否要聘人或減少其他工作。由創業者自己處理,不代表這項工作沒有成本。
平台抽成與金流費應該算在哪裡?
只要費用會隨成交金額或訂單增加,就列入每張訂單的變動成本。固定月費則列入每月固定開銷。實際分類依合約與帳務方式確認。
做免運或折扣後,怎麼知道還有沒有賺?
用活動後顧客實付金額重新計算,扣除品牌新增的運費補貼與所有訂單成本。再以新的每張訂單金額計算損益兩平需要多少訂單。
商品還沒正式販售,廣告取得訂單的費用怎麼估?
先設定測試期間、金額與受眾,記錄廣告支出及實際訂單。沒有資料時可以做不同成本情境試算,但不能先把廣告費填成零元。
生產數量越多、單件成本越低,就一定比較有利嗎?
還要比較總貨款、付款時間、倉儲、保存期限與預計銷售速度。大量生產省下的單件成本,可能低於未售庫存占用的現金與後續清貨損失。
參考來源
- 媒角抵加:從爆發褲翻車到揪吉爆紅,林馬克談文創商品與電商經營
- 媒角抵加:小電商要有百萬才能開局,電商阿姐談商品與行銷投入
- Harvard Business School Working Knowledge:HBS Introduces Marketing Analysis Tools for Managers
- Harvard Business School:Determinants of Early Stage Startup Success
- Business Horizons:Making Effective Pricing Decisions
- Harvard Business School Working Knowledge:Yes, You Can Raise Prices in a Downturn

