
電商促銷後有沒有賺錢?每張訂單要扣掉哪些成本
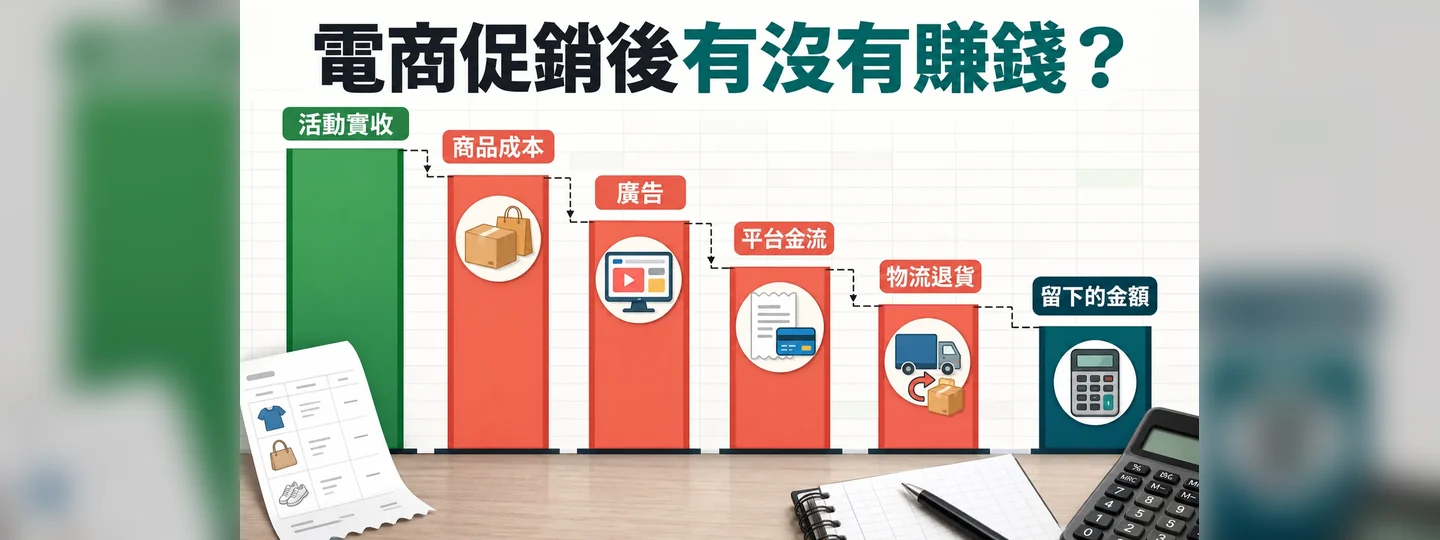
活動營業額增加,仍要等退款、平台、廣告與物流帳單到齊。依訂單最終結果核對收入與支出,判斷相同促銷是否值得再辦。
電商活動結束後,用實際訂單與帳單核對折扣、商品、廣告、平台金流、物流、取消及退貨成本,算出每張完成訂單留下多少錢。
適合剛完成折扣、免運、購物節、團購或廣告促銷,準備決定是否再次舉辦相同活動的電商經營者。
直接回答
促銷活動是否賺錢,要等活動訂單的取消、退款與退貨結果陸續確定,並取得廣告、平台金流及物流帳單後再計算。核對順序如下: 1. 匯出活動期間的訂單,標記完成、取消、退款、退貨與補寄。 2. 加總顧客實付商品金額,避免把同一筆折扣扣除兩次。 3. 扣除已完成交易商品的製造或進貨成本及包裝耗材。 4. 扣除活動實際廣告支出、平台費、金流費及品牌負擔的物流。 5. 加上取消、退款、退貨、瑕疵、補寄與活動增加的人力支出。 6. 計算活動總共留下的金額,以及平均每張完成訂單留下的金額。 7. 與平常期間比較,再決定是否重辦及要修改哪項活動條件。
重點摘要
- 使用顧客實付金額時,折扣已經反映在收入裡,不能再次列為支出。
- 廣告後台的轉換金額不能取代訂單、退款及實際扣款資料。
- 取消、退貨與補寄造成的支出不同,要依每張訂單最後的處理結果計算。
- 活動訂單增加時,包材、臨時人力、客服與二次配送也可能增加。
- 判斷活動能否再辦,要同時比較活動總共留下的金額、每張完成訂單留下的金額及額外工作量。
營業額增加,活動仍可能沒有產生利潤
電商阿姐在媒角抵加網路節目〈疲老闆營收破億也會倒〉中,以年營收一億元的零食電商為例,從進口商品毛利、每日出貨數量、倉儲、人力及商品效期說明營業額背後的支出。她在節目中估算,商品毛利若只有二成,銷售數量增加後,仍要支付出貨、倉儲與日常營運所需費用。
同一場討論中,她也用月營收三十萬元、毛利二成及每月三萬元廣告費舉例。六萬元商品毛利先扣掉三萬元廣告,剩餘金額還要支付人事、房租、勞健保及其他開銷。活動後台的成交金額增加,並不會自動讓每張訂單留下更多錢。
Harvard Business School教授Robert S. Kaplan談顧客獲利時,列出小量訂單、特殊包裝、快速配送及額外售後服務等服務成本。銷售增加的同時,服務訂單所需的資源也可能增加,因此需要把收入與服務成本一起核對。
先確定哪些訂單屬於這場促銷
活動對帳先建立一份訂單名單。只用下單日期篩選,可能混入沒有使用優惠的一般訂單,也可能漏掉活動開始前看到廣告、活動期間才完成付款的訂單。
可以依實際活動設定選擇一項主要辨識方式:
| 活動方式 | 訂單辨識資料 |
|---|---|
| 折扣碼 | 訂單使用的折扣碼 |
| 指定商品特價 | 商品編號、規格及活動售價 |
| 滿額折抵或滿額贈 | 訂單金額、折抵紀錄及贈品品項 |
| 免運 | 訂單運費、免運門檻及品牌補貼 |
| 團購 | 專屬連結、團購代碼或約定結算名單 |
| 廣告活動 | 廣告追蹤訂單,再回到訂單系統核對付款與退款 |
每張訂單再標記最終狀態:完成交易、出貨前取消、付款後退款、收貨後退貨、換貨或瑕疵補寄。活動訂單數要依分析目的分開保留,不能把所有狀態合併成一個成交數字。
用實付金額計算時,不要再扣一次折扣
折扣最常見的錯誤是重複扣除。商品原價一千元,活動九折後顧客支付九百元,可以採用以下任一種算法:
原價1,000元-折扣100元=活動收入900元
或直接使用訂單中的顧客實付商品金額九百元。若以九百元開始計算,後面不能再列一百元折扣費用。
Shopify官方財務報表將商品銷售、折扣、退貨與淨銷售分成不同欄位,其中淨銷售為商品銷售扣除折扣與退貨。其他購物網站或平台的欄位名稱可能不同,經營者要先確認報表中的總銷售是否已經扣除折扣、退貨、稅金、運費或平台費。
購物金也要查看實際來源。品牌無償發出的活動購物金,會降低這次訂單收到的金額;顧客先前付款取得的儲值金或退款餘額,帳務處理方式不同,應依金流紀錄與會計資料核對,不能看到「購物金」三個字就全部當成活動折扣。
廣告、平台、金流與物流要從帳單取得
訂單名單確定後,第二份資料是活動期間實際發生的支出。預估費率與後台即時數字只能協助追蹤,結算仍要使用實際扣款或帳單。
廣告支出要取得活動開始至結束的實際花費。若活動前已經投入素材製作、攝影、剪輯、網紅合作或廣告測試,且這些內容只供這場活動使用,也要列入活動成本。廣告平台顯示的轉換金額要回到訂單系統核對,排除取消與退款。
平台與金流費要查看平台結算單、金流月結單及退款手續費。費用若依商品類別、付款方式或活動方案不同,就按照每張訂單實際收取的金額加總。
物流支出不是顧客看到的運費欄位。品牌實際負擔的支出,可能包含出貨運費、免運補貼、紙箱、破壞袋、緩衝材料、超商未取退回及再次寄送。大型、易碎或冷藏商品的材積、溫層及破損計算,應另依物流帳單與包材測試核對。
Journal of Retailing and Consumer Services一項使用零售銷售資料的研究發現,價格促銷對商品利潤的影響會隨活動持續時間改變。活動天數增加,不能只把前幾天的訂單成長直接延伸;每天的實收、折扣與支出都應保留,才能比較活動前段與後段的結果。
取消、退款與退貨要按最後結果計算
同樣是一張未完成交易的訂單,實際支出可能完全不同。
| 訂單結果 | 要核對的收入 | 可能已經發生的支出 |
|---|---|---|
| 出貨前取消 | 是否已退款、是否有未退手續費 | 金流、客服、揀貨或包裝作業 |
| 出貨後拒收或未取 | 商品款是否退回 | 去程物流、退回物流、包材與處理人力 |
| 收貨後退貨,可再次銷售 | 實際退款金額 | 去回程物流、檢查、重新包裝及金流費 |
| 收貨後退貨,無法再次銷售 | 實際退款金額 | 商品成本、物流、報廢與處理人力 |
| 瑕疵補寄 | 原訂單收入通常保留 | 補寄商品、包材、物流與客服 |
| 換貨 | 依實際補收或退回金額 | 回收、檢查、再次出貨與價差處理 |
活動結束隔天就結算,容易把尚未退貨的訂單全部當成完成交易。可先做一次初步紀錄,等品牌平常可觀察到的取消與退貨期間經過後再更新。未完成退款要保留在待處理清單,不能因款項仍在公司帳上就計入活動收入。
每張完成訂單留下多少錢
假設某場七天促銷共有五百張付款訂單,後續二十張取消或退款,最後完成四百八十張。以下金額只用來說明計算順序:
| 活動項目 | 金額 |
|---|---|
| 顧客實付商品金額 | 480,000元 |
| 商品與包裝成本 | -216,000元 |
| 廣告與活動素材 | -82,000元 |
| 平台與金流 | -31,000元 |
| 品牌負擔的物流 | -38,000元 |
| 取消、退貨與補寄 | -13,000元 |
| 活動增加的人力 | -12,000元 |
| 活動留下的金額 | 88,000元 |
八萬八千元除以四百八十張完成訂單,每張訂單約留下一百八十三元。這筆金額還要負擔公司原有的薪資、倉租、系統、記帳與辦公費用。若活動期間應分攤的固定開銷為十萬元,這場活動仍少一萬二千元;若固定開銷已由其他正常銷售負擔,經營者則要和會計資料確認應如何判讀這筆活動收入。
只比較活動營業額與廣告費,會漏掉折扣後收入、商品、交付與售後支出。International Journal of Research in Marketing的促銷研究也指出,降價、折價券、買一送一及延後提供的回饋,會帶來不同的需求、平均成交價格與利潤結果。活動名稱同樣叫促銷,成本結構仍可能不同。
活動是否值得再辦,看三個比較結果
第一個數字是活動總共留下多少錢。這能回答活動增加的銷售是否足以支付活動直接造成的支出。
第二個數字是每張完成訂單留下多少錢。將活動期間與平常期間使用同一套欄位比較,可以看出折扣、廣告與免運是否讓每張訂單留下的金額下降。若活動同時提高客單價,也要使用實際完成訂單計算。
第三個數字是活動增加多少工作量。記錄額外包貨時數、臨時人力、客服件數、未取退回與補寄數量。這些工作已經支付加班費或委外費時,直接列入活動支出;由原有人員吸收時,也要保留工時,否則下次排活動仍會低估需要的人力。
三個結果可以對應下次動作:
| 核對結果 | 下次活動先調整 |
|---|---|
| 訂單增加,但每張留下的金額大幅下降 | 折扣、免運門檻或廣告取得訂單成本 |
| 每張訂單有剩餘,活動總額仍不足 | 活動規模、固定製作費或活動期間 |
| 金額達標,出貨與客服無法負擔 | 接單上限、商品組合、活動排程與人力 |
| 退貨或未取增加 | 活動商品、頁面資訊、客群與交付承諾 |
| 結果優於平常期間 | 保留本次條件,下一次仍重新核對實際帳單 |
電商促銷活動利潤核對表
| 核對項目 | 實際資料來源 | 活動金額或數量 |
|---|---|---|
| 活動訂單範圍 | 訂單匯出、折扣碼、活動商品或團購名單 | |
| 付款訂單 | 訂單與金流紀錄 | |
| 完成交易訂單 | 扣除取消、退款與退貨後的訂單 | |
| 顧客實付商品金額 | 訂單明細 | |
| 商品與包裝成本 | 採購、製造與包材紀錄 | |
| 廣告與素材 | 廣告扣款、攝影、剪輯與合作帳單 | |
| 平台與金流 | 平台結算單與金流帳單 | |
| 品牌負擔物流 | 物流帳單減顧客實付運費 | |
| 取消、退款與退貨 | 訂單、客服、金流與逆物流紀錄 | |
| 瑕疵與補寄 | 客服及補寄訂單 | |
| 活動增加的人力 | 排班、加班或委外帳單 | |
| 活動留下的金額 | 實收減上述活動支出 | |
| 每張完成訂單留下的金額 | 活動留下金額除以完成訂單 | |
| 活動期間固定開銷 | 薪資、倉租、系統及其他會計資料 | |
| 扣除固定開銷後的結果 | 活動留下金額減應負擔固定開銷 |
資料尚未到齊的欄位要標記預計取得日期。平台尚未結算、退貨仍在運送或廣告帳單尚未請款,都不能直接填零元。
常見問題
活動送出的贈品要算成本嗎?
要。贈品的採購或製造、包裝及增加的物流支出都屬於活動成本。贈品原本是庫存,也要按公司採用的成本資料列入,不能因為沒有另外付款就視為零元。
顧客支付的運費可以直接抵銷物流費嗎?
先分開記錄顧客支付的運費與品牌收到的物流帳單,再計算品牌最後負擔多少。物流費還可能包含包材、未取退回、偏遠地區、超材及補寄,不能只看結帳頁的運費欄位。
廣告後台顯示的營收可以直接使用嗎?
廣告後台用來辨識廣告帶來的訂單,活動收入仍要回到訂單與金流資料核對。取消、退款、重複歸因、不同歸因期間及其他商品訂單,都可能讓廣告後台與實際結算不同。
活動結束後多久可以完成核對?
先在廣告、平台與物流帳單到齊後做第一次核對,再依品牌平常的取消、退貨與退款處理時間更新。活動日期、第一次核對日及最終更新日都應保留,方便下次比較。
活動留下的金額是公司淨利嗎?
尚未扣除公司固定開銷時,只能表示這場活動支付直接支出後留下多少。再扣除活動期間應負擔的薪資、倉租、系統及其他固定開銷,才更接近公司從這場活動取得的營業結果;正式帳務仍以公司的會計紀錄為準。
參考來源
- 媒角抵加:疲老闆營收破億也會倒,電商阿姐談營收、毛利與周轉
- Harvard Business School Working Knowledge:A Balanced Scorecard Approach To Measure Customer Profitability
- Journal of Retailing and Consumer Services:Duration of price promotion and product profit
- International Journal of Research in Marketing:A comparative analysis of marketing promotions and implications for data analytics
- Shopify Help Center:Finance reports

